


家族のかたちが変わる時代に考えておきたい「財産管理」のこと
2026/11/16
人生100年時代といわれる中、相続や財産管理を取り巻く環境は大きく様変わりしている。その背景には、国民の長寿化に加え、高齢者世帯の増加や家族構成の変化がある。
内閣府の「令和8年版高齢社会白書」によると、65歳以上の人がいる世帯は令和6年現在で約2760万世帯に上り、全世帯の50.3%を占める。約40年前の昭和61年には約977万世帯で、全世帯に占める割合は26.0%だった。世帯数は当時の約2.8倍まで増加し、現在では全世帯の約半数に65歳以上の人がいる計算だ。
変わったのは世帯数だけではない。昭和61年には、65歳以上の人がいる世帯のうち「三世代世帯」が約437万世帯と44.8%を占めていた。一方、「単独世帯」は約128万世帯で13.1%、「夫婦のみの世帯」は約178万世帯で18.2%にとどまっていた。
それから約40年。令和6年には「夫婦のみの世帯」と「単独世帯」はそれぞれ約3割を占め、かつて最も多かった三世代世帯の割合は大きく低下した。
なかでも一人暮らしの高齢者は今後も増える見込みだ。65歳以上の人口に占める一人暮らしの割合は、昭和55年には男性4.3%、女性11.2% だったが、令和2 年には男性15.0%、女性22.1%まで上昇。令和32年(2050年)には男性26.1%、女性29.3%に達すると見込まれている。
こうしたデータからも、高齢になったとき、身近な家族が生活や財産の管理を担ってくれるとは限らない時代になりつつあることが分かる。
認知症・MCIは約1000万人 問われる「生前」の財産管理
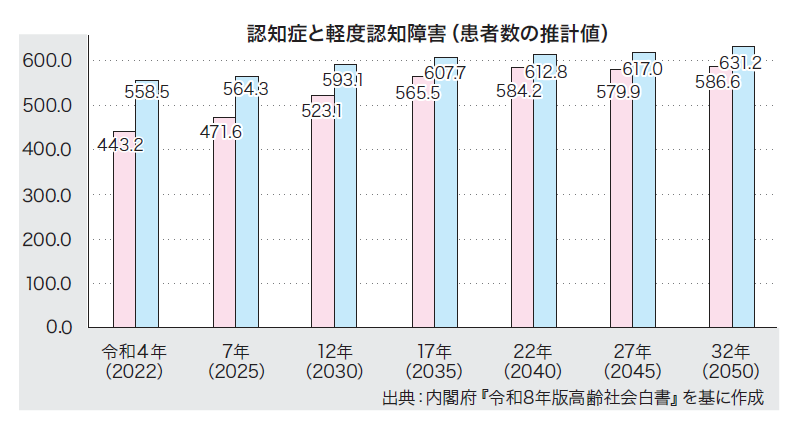
そうした中、財産管理を考えるうえで大きな課題となるのが認知症だ。同白書によると、令和4年時点の65歳以上の認知症高齢者は443万2千人、認知症の前段階とされるMCI(軽度認知障害)の高齢者は558万5千人と推計されている。合わせると約1002万人となり、65歳以上の約3.6人に1人が認知症またはMCIということになる。
もちろん、MCIのすべての高齢者が認知症になるわけではない。ただ、厚生労働省の資料では、MCIの人のうち年間約5~15%が認知症に移行するとされている。さらに白書では、令和22年(2040年)には認知症高齢者が584万2千人、MCIの高齢者が612万8千人になると推計しており、認知機能の低下は高齢期の財産管理を考えるうえでも身近な問題になっている。
財産の管理から承継まで 「信託」という選択肢
認知機能が低下すれば、日常的な預貯金の管理だけでなく、不動産の売却や賃貸、施設への入居に伴う契約など、財産に関するさまざまな手続きを自ら行うことが難しくなる場合がある。
遺言や信託の活用を考えるうえでも、本人の判断能力は重要なポイントとなる。遺言は本人の意思に基づいて作成するものであり、信託も本人がその内容を理解し、意思表示できることが前提となる。判断能力が十分でなくなってから家族が慌てて対応を考えても、選べる対策は限られてしまう。
さらに考えておきたいのが、判断能力が低下してから本人が亡くなるまでの財産管理だ。遺言によって、本人が亡くなった後の財産の承継先を決めておくことはできる。しかし、それだけでは生前の財産管理には対応できない。例えば80歳で判断能力が低下し、95歳まで生きたとすれば、その15年間、預貯金や不動産などの財産を誰が、どのように管理していくのかという問題が残る。
「亡くなった後、誰に残すか」だけではなく、「生きている間の財産を誰が管理するのか」――。長寿化や家族構成の変化が進む中、こうした「生前」の視点から財産管理を考えることも欠かせなくなっている。
そこで、生前の財産管理と、その後の承継を一体として考える手段のひとつが「信託」だ。
信託を活用すれば、財産を持つ人(委託者)が、信頼できる相手(受託者)に金銭や不動産などを託し、あらかじめ定めた目的に沿って管理・処分を任せることができる。財産を「誰に渡すか」だけでなく、「誰のために、どのように使い、引き継いでいくか」をトータルであらかじめ決めておけるのが信託の特徴だ。
例えば、金銭を信託し、生存中は本人の生活費や医療・介護費などに充て、亡くなった後は残った財産を配偶者や子どもに引き継ぐといった活用が考えられる。
また、残される家族が未成年であったり、障がいや認知症などによって自ら財産を管理することが難しかったりする場合には、受託者が財産を管理しながら、毎月一定額を給付するなどの方法もある。まとまった財産を一度に渡すのではなく、必要に応じて長期にわたって支えることも可能だ。
事業承継に信託を活用するケースもある。信託協会では、パンフレットなどを通じて「事業承継信託」を取り上げ、自社株式を受託者に信託し、生前の管理と相続発生後の後継者へのスムーズな自社株の承継を実現できることを紹介している。
人生100年時代だからこそ、元気なうちに「託す」準備を
もちろん、将来の財産管理や相続に備える方法は信託だけではない。遺言や成年後見制度など、それぞれ異なる役割を持っており、家族構成や財産の内容、本人が実現したいことによって適した方法は異なる。
その時に大切なのは、「まだ元気だから」と先送りせず、自分の意思で判断できるうちに、これからの財産管理に目を向けることだ。自分が生きている間、そしてその先まで、財産をどう守り、どう引き継いでいくのか。自分や家族に合った備えをしっかり考えておきたい。
日税グループの遺言・信託サービス
日税グループの㈱日税信託は、管理型信託会社として約20年にわたり、お客さまのニーズに寄り添った信託提案と、受託者としての堅実・確実な財産管理を積み重ねてまいりました。
また、遺言や信託のご相談の過程で、日税グループの保険会社や不動産会社と連携した相続コンサルティングも可能であり、「One日税」の総合力を活かし、税理士先生および関与先様にとってベストなご提案をさせていただきます。


 無料登録はこちら