


短期前払費用と前家賃の関係 決算期で異なる経過措置の適用
2026/10/22
Q. 令和8年9月決算法人が、9月30日に10月分の家賃を非登録事業者に支払った場合には、法人税基本通達2-2-14(短期の前払い費用)の適用により、令和8年9月決算期の損金として処理することができるとともに、80%経過措置により仕入控除税額を計算することになると思います(インボイスQ&A問113-4)。
では、令和8年12月決算法人が、令和8年9月30日に支払った10月分の家賃についても80%経過措置により仕入控除税額を計算してよいですか?
A. 資産の賃貸借による使用料については、契約又は慣習による支払日に売上(仕入)を計上することになります(消基通11-3-1、9-1-20)。ただし、いわゆる「前家賃」などについては本通達の適用除外とされているので、非登録事業者に対し、令和8年9月30日に10月分の事務所家賃を支払った場合には、契約により支払いが定められている9月ではなく、10月分の課税仕入れとして仕入控除税額を計算することになります。
法人税基本通達2-2-14(短期の前払い費用)では、「前払費用」について、「一定の契約に基づき継続的に役務の提供を受けるために支出した費用のうち当該事業年度終了の時においてまだ提供を受けていない役務に対応するものをいう」と定義しています。よって、令和8年9月決算法人が、非登録事業者に10月分の家賃を9月中に支払った場合には、法人税基本通達と消費税法基本通達11-3-8(短期前払費用)の適用により、令和8年9月決算期の損金として処理することができるとともに、80%経過措置により仕入控除税額を計算することになります(インボイスQ&A問113-4)。
しかし、令和8年12月決算法人の場合には、令和8年9月に支払った10月分の家賃はその事業年度中に役務の提供を受けることとなるので、法人税基本通達を読む限り、短期前払費用の適用はなく、仕入控除税額の計算も70%経過措置の適用になるものと思われます。
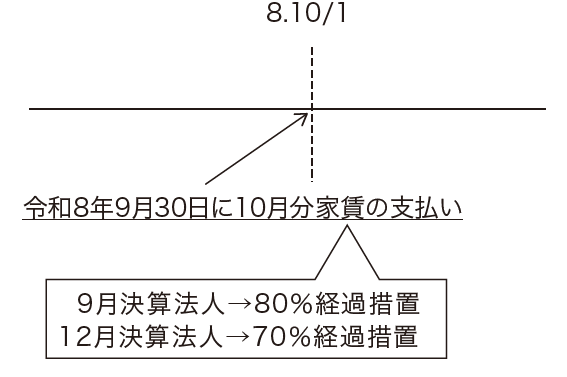
市販されている会計ソフトは、仕入先が非登録事業者であることを設定することにより、令和5年10月1日~令和8年9月30日までの課税仕入れは80%経過措置、令和8年10月1日~令和10年9月30日までの課税仕入れは70%経過措置が自動適用となるよう設計されると思われます。
しかし、個人事業者と9月決算法人でない法人が令和8年9月中に支払った10月分の家賃については70%経過措置の適用となるために、支払ベースで入力すると80%経過措置として仕入控除税額が過大に計算されてしまうことになります。
よって、令和8年9月支払分については、面倒でもいったん前払費用として処理した上で、10月になってから振替処理をする必要がありそうです。
 無料登録はこちら